Estou comprometendo demais meu benefício? Sinais de alerta e como calcular
Aprenda a identificar se você está comprometendo demais o seu benefício com empréstimos, quais são os sinais de alerta e o que fazer para reorganizar o orçamento.
Neste texto6 partes · 2 min
- Estar dentro da margem consignável não significa que está saudável: o limite saudável costuma ser menor que o máximo.
- Para calcular, some todas as parcelas que saem do benefício e veja qual percentual elas representam.
- Se o comprometimento está alto, portabilidade, refinanciamento e renegociação podem aliviar sem entrar em mais dívida.
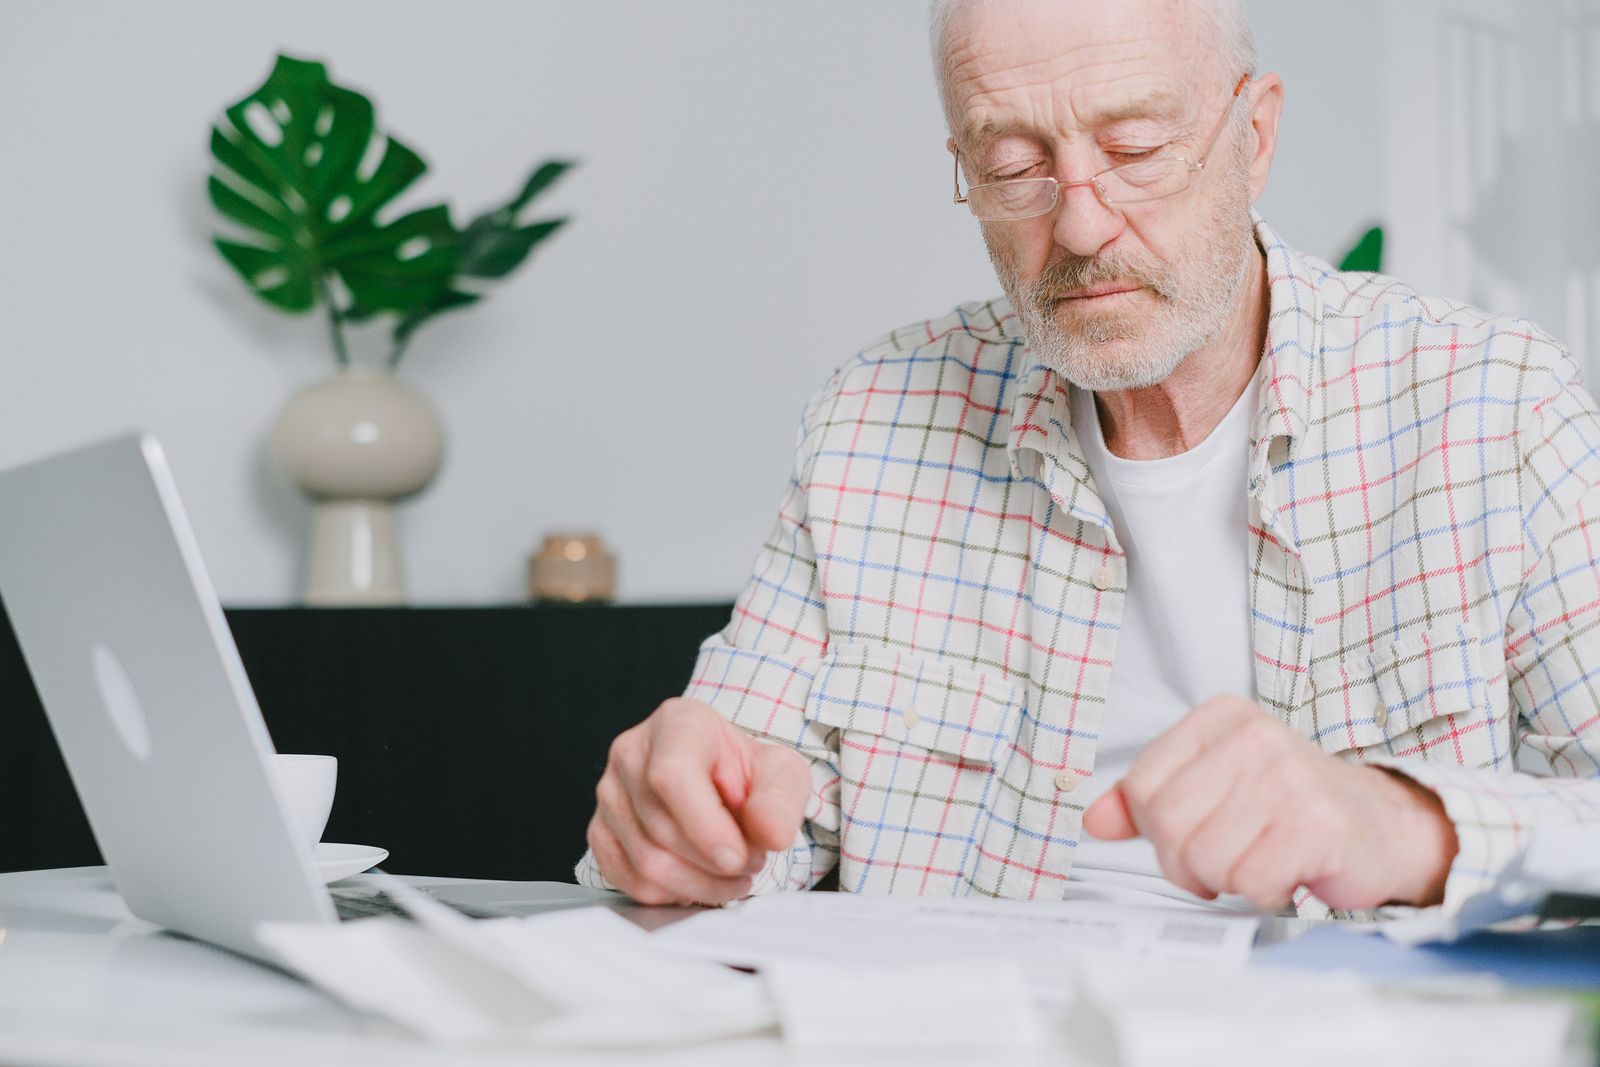
É um pouco de cada vez: um consignado aqui, um cartão ali, uma parcela que parecia pequena. Quando você percebe, boa parte do benefício já chega “descontada” e o dinheiro não cobre o mês. Se essa cena é familiar, talvez você esteja comprometendo demais o seu benefício.
A boa notícia é que dá para identificar isso cedo e ajustar antes que vire um problema sério.
O que significa “comprometer demais” o benefício?
Comprometer o benefício é usar parte dele para pagar parcelas de empréstimos e cartões. Até aí, tudo bem. O problema começa quando essa parte fica grande demais e sobra pouco para o essencial: comida, remédio, moradia e contas do dia a dia.
A lei define um teto (a margem consignável), mas estar dentro do limite legal não significa que está saudável para o seu bolso.
Quais são os sinais de alerta?
Fique atento se você se identificar com vários destes pontos:
Se você marcou três ou mais, é hora de parar, respirar e reorganizar. Não é o fim do mundo: é um sinal para agir.
Se você marcou três ou mais, é hora de parar, respirar e reorganizar. Não é o fim do mundo: é um sinal para agir.
A margem é o limite legal, mas nem sempre o saudável
Como calcular o meu nível de comprometimento?
A conta é simples: some todas as parcelas que saem do seu benefício e veja qual percentual elas representam.
Exemplo prático
Benefício de R$ 2.000 com parcelas somando R$ 800 (valores ilustrativos):
- total de parcelas no mês
- R$ 800
- ÷benefício mensal
- R$ 2.000
- do benefício comprometido
- 40%
Sobram R$ 1.200 para viver. Valores ilustrativos.
Quanto maior esse percentual, mais apertado fica o mês. Vale revisar sempre que somar uma nova parcela.
O que fazer se já passei do ponto?
Se o comprometimento está alto, existem caminhos para aliviar sem entrar em mais dívida:
- Portabilidade: levar o empréstimo para um banco com juros menores, reduzindo a parcela.
- Refinanciamento: renegociar o prazo e as condições do que você já tem.
- Renegociação: conversar com o credor para reorganizar valores.
Perguntas frequentes
Como sei se estou devendo demais?
Some todas as parcelas que saem do seu benefício. Se elas tomam uma fatia grande e o dinheiro não dá até o fim do mês, é sinal de que você está comprometendo demais.
Estar dentro da margem quer dizer que está tudo bem?
Nem sempre. A margem é o limite legal, mas o limite saudável costuma ser menor. O importante é sobrar o suficiente para viver tranquilo.
Fiz vários empréstimos. Tem como juntar tudo num só?
Em muitos casos sim, com portabilidade ou refinanciamento. Isso pode reduzir a parcela e organizar o pagamento.
Tô fazendo empréstimo pra pagar empréstimo. E agora?
Esse é o principal sinal de alerta. Antes de pegar mais crédito, vale buscar orientação para reorganizar o que já existe.
 Escrito porGabriel Sossai
Parcelas pesando no benefício?
A portabilidade pode levar o seu empréstimo para um banco com juros menores e reduzir a parcela. Simule grátis e veja o que dá para fazer.
 Mutirão para renegociar dívidas em novembro de 2026: quem pode participar e como fazer
 Dia do Idoso: como organizar a vida financeira depois dos 60
 Portabilidade do consignado INSS muda: troca de banco passa a exigir a sua confirmação no Meu INSS
 Leitura rápida · 3 novComecei a receber aposentadoria em 2026: tenho direito ao 13º?
 Leitura rápida · 3 novQual é o quinto dia útil de novembro de 2026?
 Leitura rápida · 30 outAntecipação do FGTS: ainda dá para antecipar 5 anos?
 Leitura rápida · 30 outPara onde vão os R$ 169 bilhões do FGTS em 2027?
 Leitura rápida · 30 outQuanto do FGTS eu recebo no saque-aniversário?
 Leitura rápida · 29 outAs horas extras vão diminuir com o fim da 6x1?
 Leitura rápida · 29 outPresidente cancelou o fim da escala 6x1?
 Leitura rápida · 29 outMeu salário pode diminuir com o fim da escala 6x1?
 Leitura rápida · 29 outMinha empresa não mudou a escala. O que eu faço?
 Leitura rápida · 29 outMinhas duas folgas precisam ser seguidas?
 Leitura rápida · 29 outO que significa 6x1, 5x2 e 4x3?
 Leitura rápida · 29 outQuando a jornada cai para 42 e para 40 horas?
 Leitura rápida · 29 outQuem já trabalha 5x2 ganha algo com a mudança?
 Leitura rápida · 29 outQuem trabalha 12x36 muda alguma coisa?
 Leitura rápida · 29 outVou ter folga obrigatória no domingo?